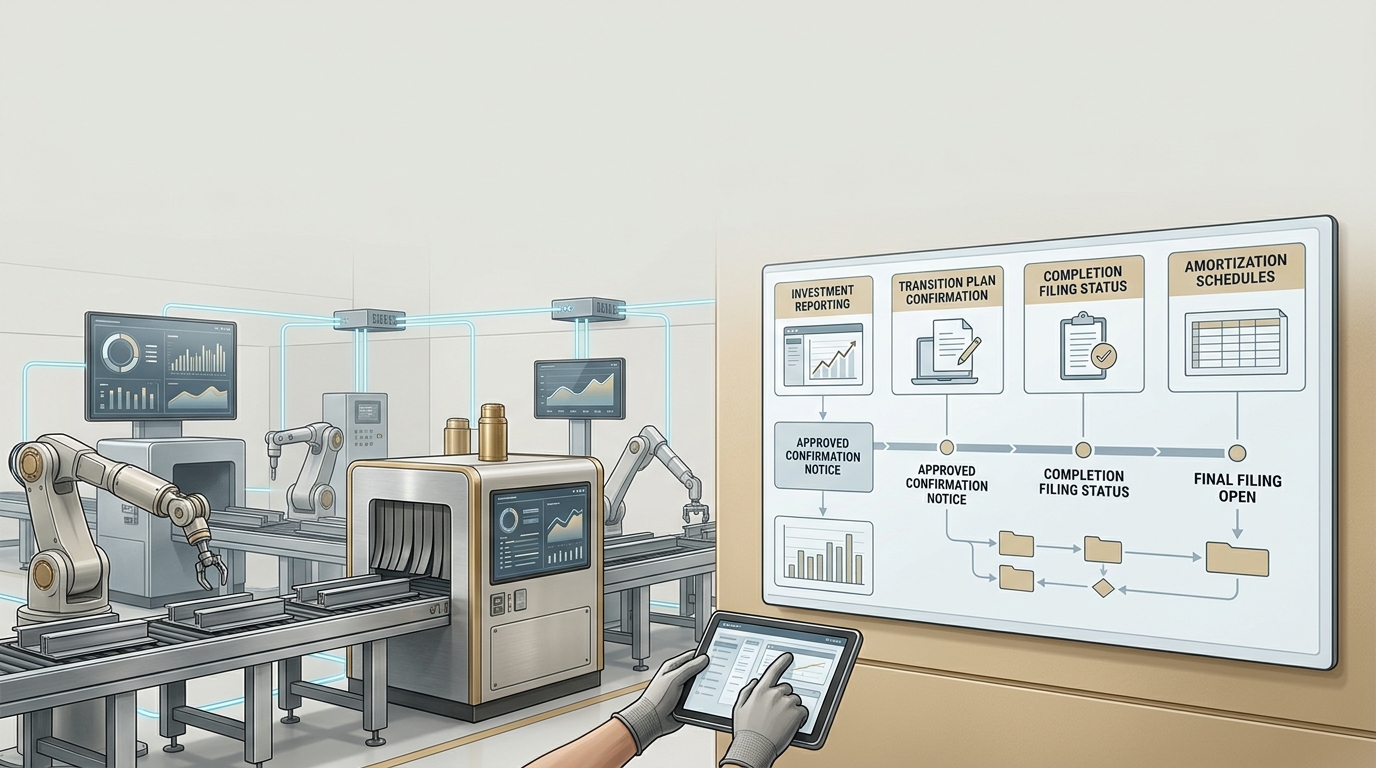
Dalle ore 12 del 15 ottobre 2026 è possibile trasmettere al GSE le comunicazioni di completamento degli investimenti legati al Nuovo Piano Transizione 5.0, la misura indicata nel testo come iperammortamento 2026-2028. Con questa attivazione diventa operativa anche la terza e ultima fase della procedura prevista per accedere all'agevolazione, dopo l'avvio delle comunicazioni preventive il 12 giugno e delle comunicazioni di conferma dal 21 luglio.
L'apertura della nuova funzione è stata disposta con un decreto direttoriale del 14 ottobre 2026 del Ministero delle Imprese e del Made in Italy, in attuazione del decreto interministeriale del 7 maggio. La trasmissione può avvenire solo tramite la piattaforma informatica del Gestore dei Servizi Energetici, accessibile dall'Area Clienti del GSE, utilizzando i modelli e le istruzioni operative predisposti dal Gestore.
La procedura è riservata alle imprese che hanno già ottenuto un esito positivo sulla comunicazione di conferma dell'investimento e che hanno completato i beni agevolabili. Per i beni materiali e immateriali inclusi negli Allegati IV e V alla legge di Bilancio 2026, l'invio è ammesso dopo il completamento dell'investimento e l'interconnessione del bene al sistema aziendale di gestione della produzione o alla rete di fornitura. Nella comunicazione devono comparire, tra gli altri dati, gli estremi delle fatture delle spese agevolabili e la data di completamento di ciascun bene.
L'impresa deve inoltre attestare il possesso della perizia tecnica asseverata prevista dall'articolo 6 del decreto attuativo e della certificazione contabile prevista dall'articolo 7. La prima serve a dimostrare la conformità dei beni ai requisiti tecnologici richiesti e, quando necessario, la loro interconnessione; la seconda attesta il sostenimento effettivo delle spese agevolabili e la coerenza con la documentazione contabile aziendale. La documentazione deve essere conservata per eventuali controlli.
Il sistema consente di inviare una o più comunicazioni di completamento anche riferite solo a una parte dei beni già inseriti nella precedente comunicazione di conferma. Questa flessibilità è utile nei programmi di investimento articolati, in cui macchinari, impianti o software entrano in funzione in tempi diversi. Restano però fermi due limiti: non si possono inserire beni diversi da quelli già confermati né indicare importi superiori a quelli precedentemente approvati; sono quindi possibili riduzioni, ma non incrementi o sostituzioni.
La comunicazione va inviata dopo la conclusione degli investimenti e comunque entro il 15 novembre 2028, mentre il periodo di ammissibilità degli investimenti indicato nel testo resta fissato tra il 1° gennaio 2026 e il 30 settembre 2028. Il decreto attuativo prevede una proroga di 20 giorni del termine del 15 novembre 2028 in caso di richiesta di integrazione documentale da parte del GSE. Dopo l'invio, la piattaforma rilascia una ricevuta; il GSE ha dieci giorni per verificare correttezza e completezza dei dati, con ulteriori passaggi in caso di integrazioni.
L'apertura di questa sezione è rilevante anche sul piano fiscale. Secondo quanto riportato, la maggiorazione del costo di acquisizione rileva ai fini delle imposte sui redditi dal periodo d'imposta in cui l'impresa trasmette la comunicazione di completamento, a condizione che il bene entri in funzione nello stesso periodo. Il beneficio resta comunque subordinato all'esito positivo delle verifiche del GSE. Il nuovo iperammortamento non opera come credito compensabile tramite F24, ma come maggiorazione del costo fiscalmente deducibile attraverso ammortamenti o canoni di leasing, con aliquote del 180% fino a 2,5 milioni di euro, del 100% tra 2,5 e 10 milioni e del 50% tra 10 e 20 milioni.